Bạn đang 20 tuổi, 30 tuổi, 50 tuổi…? Bạn đang gặp rắc rối về tại chính? Bạn muốn biết cách tiết kiệm tiền hiệu quả để tối ưu hóa lợi nhuận và giảm thiểu rủi ro.
Hãy cùng đọc bài viết này để biết được cách phân bổ tiền theo từng độ tuổi như thế nào để tối ưu hóa lợi nhuận và giảm thiểu rủi ro nhất nhé.

Trong bài viết này có kham khảo nội dung trong sách “Bí quyết tay trắng thành triệu phú“ tác giả Adam Khoo.
Cách tiết kiệm tiền hiệu quả với phương pháp 4 rổ tiền là gì?
Bốn Rổ tiền là một trong những phương pháp rất hay mà chúng ta có thể áp dụng thực tế vào quản lý tài chính cá nhân thật hiệu quả.
Chúng ta sẽ chia số tiền thu nhập vào bốn rổ hoặc bốn tài khoản khác nhau. Tùy tường giai đoạn độ tuổi của bạn mà chúng ta sẽ bỏ vào bốn rổ tiền sao cho hợp lí. Bốn rồ tiền gồm:
1. Rổ an toàn
Gồm: tiền mặt, tiền gửi ngân hàng, vàng, nhà đất, bảo hiểm… Là khoản tiền bạn luôn có sẵn đề phòng trường hợp khẩn cấp, lợi nhuận của rổ an toàn thường từ 1,5% – 4,5% một năm (gần bằng với lãi xuất tiết kiệm ngân hàng.
Với rổ an toàn thì sẽ không giúp bạn giàu có, tuy nhiên nếu gặp trường hợp khẩn cấp như: mất việc, giảm lương hay việc kinh doanh có vấn đề thì sẽ giúp bạn rất nhiều.
2. Rổ tăng trưởng
Bao gồm: Quỹ đầu tư, trái phiếu, vàng… Lợi nhuận từ 8,5%-20% một năm. Đây là rổ tiền sẽ dùng để gia tăng giá trị tài sản của bạn, giúp bạn đạt được mức độ tự do tài chính.
Ngoài ra, bạn có thể góp một số vốn nhỏ với bạn bè để mua bất động sản. Tuy nhiên mục tiêu của rổ tăng trưởng cũng là an toàn, vì vậy bạn chỉ nên chọn những bất động sản an toàn đã có sổ, pháp lý rõ ràng, đường giao thông thuận tiện. Phần dưới đây mình có một ví dụ về góp vốn để mua bất động sản với chi phí dưới 200 triệu.
Lưu ý: Tiền bỏ vào hai rổ tăng trưởng là số tiền đầu tư lâu dài, vì vậy bạn cần xác định sẽ không dùng số tiền này ít nhất là 5-10 năm.
Rổ tăng trưởng nhanh
Đây là rổ giúp bạn gia tăng tài sản, đẩy nhanh tốc độ làm giàu. Rổ tăng trưởng bao gồm: bất động sản, chứng khoán của 10-15 công ty làm ăn thật tốt. Themoney sẽ dành ra một bài viết riêng để hướng dẫn bạn các phương pháp để chọn được công ty tốt để mua chứng khoán.
Vì vậy, tiền bỏ vào rổ tăng trưởng nhanh bạn cần xác định là mình sẽ không dùng tới trong 5-10 năm hoặc 20 năm để rổ tăng trưởng nhanh có đủ thời gian để phát huy sức mạnh của lãi xuất kép.
Đối với cổ phiếu bạn có thể dùng số tiền nhỏ để mua , tại thời điểm ngày 11/10/2021 bạn có thể dùng 1 triệu để mua khoản 10 cố phiếu Vinamilk với 90.000đ/cổ phiếu hoặc 10 cổ phiếu tập đoàn Vingroup và nhiều cố phiếu khác.
Tuy nhiên đối với đầu tư bất động sản chúng ta cần phải có số vốn lớn. Nhưng nếu bạn chỉ có 100 triệu, 200 triệu thì sao, KHÔNG THỂ MUA được bất động sản nào hết, vì hiện tại giá một bất động sản tại Việt Nam vào thấp nhất từ 500 – 1 tỷ.
Nhưng có một phương pháp mà themoney thấy rất nhiều nhà đầu tư trẻ đang làm, đó là góp vốn để mua bất động sản. Vậy góp vốn là như thế nào?
Ví dụ:
Bạn có 200 triệu tiền vốn, bạn muốn mua mãnh đất 2 tỷ. Nếu theo cách thông thường thì bạn sẽ vay ngân hàng hoặc mượn người thân gia đình. Tuy nhiên, cách này sẽ rất khó nếu kinh tế gia đình bạn chỉ đủ sống.
Ngược lại, góp vốn thì chúng ta sẽ dễ dàng huy động vốn hơn. Chúng ta chỉ cần tìm 10 người bạn có cùng chung sở thích đầu tư nhưng không có nhiều vốn, mỗi người 200 triệu giống như bạn thì sẽ có đủ 2 tỷ để mua mãnh đất đó.
Ưu điểm của hình thức góp vốn đầu tư:
- Vốn ít: Không cần qua nhiều tiền để đầu tư, mỗi người góp một phần.
- An toàn: Nếu bạn dùng tiền của mình để đầu tư, đôi khi quyết định đầu tư của bạn bị chi phối bởi cảm súc có thể làm đất đó quá rẽ, hoặc vị trí đẹp nhưng giá không cao, lợi nhuận nhiều. Nhưng trong đầu tư bất động sản sẽ có rất nhiều rủi ro, nếu chúng ta có một đội nhóm cùng phần tích cơ hội và rủi ro trước khi đầu tư thì đảm bảo được vốn và lợi nhuận.
Hạn chế của hình thức góp vốn đầu tư:
- Lợi nhuận không cao, nếu mãnh đất đó chúng ta mua với giá 2 tỷ và bán lại với giá 2,2 tỷ. Lợi nhuận 200 triệu, sau khi chia đều lợi nhuận thì mỗi người có 20 triệu. Nếu thời gian từ khi mua đến khi bán là 3 tháng thì mỗi tháng chúng ta sẽ có 6,6 triệu. Ngược lại, nếu thời gian bán càng lâu thì lợi nhuận sẽ càng giảm.
Rổ xa xỉ
Đây là rổ tiền để bạn có thể nuông chiều những sở thích của mình, bạn có thể dùng tiền trong rổ này để mua nhà mới, xe mới, điện thoại mới hoặc bất cứ món hàng xa xỉ nào mà bạn thích.
Chia tiền vào 4 rổ như thế nào?
Trước khi chia tiền vào bốn rổ, chúng ta cần áp dụng phương pháp quản lý tài chính 50/30/20 để chia đều số tiền chúng ta kiếm được.
Chúng ta sẽ chia thu nhập như sau:
50% dành cho các nhu cầu thiết yếu: tiền thuê nhà, ăn uống, tiền tăng, chăm sóc sức khỏe, thanh toán các khoản nợ tối thiểu (trả góp, nợ thẻ tín dụng…)
30% dành cho mong muốn: mua quần áo mới, điện thoại mới, hoặc ăn uống tại một nhà hàng san trọng nào đó. Bạn có thể giảm phần trăm dành cho mong muốn lại để chúng ta gia tăng tiết kiệm và đầu tư.
20 dành cho tiết kiện và đầu tư.
Đối với themoney thì sẽ áp dụng nguyên tắc 50/10/40. Trong đó 50% cho các nhu cầu thiết yếu, 10% dành cho mong muốn và 40% dành cho tiết kiệm và đầu tư. Bạn cũng có thể thay đổi số phần trăm để phù hợp với tính hình tài chính hiện tại của mình.
Bên dưới đây là cách để bạn chia rỗ tiền để tối ưu hóa lợi nhuận và giảm thiểu rủi ro. Tuy nhiên, trước khi bắt đầu việc chia dòng tiền, chúng ta nên thực hiện
Bước 1:
Làm đầy rỗ an toàn với ít nhất từ 3 – 6 tháng thu nhập có thể là: tiền mặt, tiền gửi ngân hàng, vàng hay bất cứ tài sản nào có giá trị mà bạn có thể chuyển đổi thành tiền mặt nhanh chóng.
Việc này sẽ giúp bạn an tâm hơn, dù có bị mất việc hoặc một lý do nào đó xảy ra bất khả kháng thì chúng ta vẫn có thể vượt qua được. Nếu bạn đã có gia đình thì bạn nên tính tổng số tiền của cả hai vợ chồng.
Ví dụ:
- Thu nhập hàng tháng của bạn là: 10 triệu
- Thu nhập của vợ bạn là: 8 triệu
- Vậy tổng thu nhập là 18 triệu
Như vậy cần làm đầy rổ an toàn với ít nhất 6 tháng: 18 triệu x 6 = 108 triệu. Sau khi đã làm đầy rổ an toàn, chúng ta sẽ thực hiện bước hai phía dưới.
Bước 2:
Sau khi trừ đi số tiền dành cho các nhu cầu thiết yếu và mong muốn thì chúng ta sẽ còn lại phần dành cho tiết kiệm và đầu tư. Bạn tiếp tục chia phần tiền này cho 4 rổ tiền, tùy theo độ tuổi và khả năng quản lý tài chính của bạn.
Bây giờ chúng ta sẽ bắt đầu thực hiện qua trình chia tiền vào bốn rổ nhé.
Nếu bạn dưới 30 tuổi?
Chúng ta sẽ thực hiện chia tiền như sau (Bạn cần làm đầy rổ an toàn trước khi bắt đầu chia tiền vào 4 rổ):
Với tổng thu nhập: 18 triệu
- 50% nhu cầu thiết yếu: 9 triệu
- 30% mong muốn: 5.4 triệu
- 20% tiết kiệm đầu tư: 3,6 triệu
(Bạn có thể tăng khoản tiết kiệm và đầu tư lên và giảm phần trăm mong muốn lại).
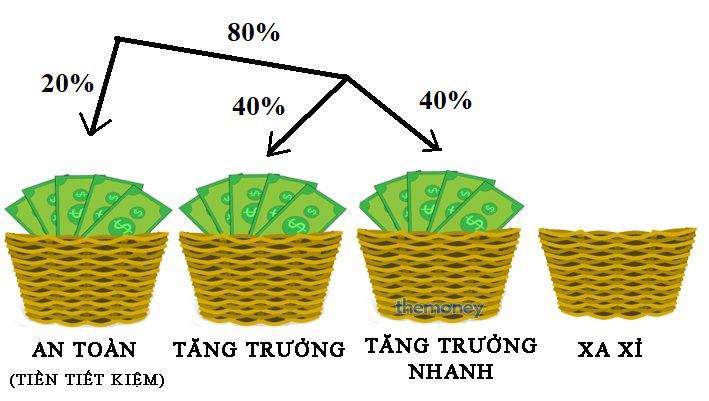
Vậy chúng ta sẽ dùng 3,6 triệu để chia cho 4 rổ.
20% cho rổ an toàn: 720.000đ
80% cho rổ tăng trưởng: 2.880.000đ trong đó
- 40% rổ tăng trưởng: 1.440.000đ
- 40% cho rổ tăng trưởng: 1.440.000đ
Nếu bạn 30-40 tuổi?
Khi bạn bước qua tuổi 30 chúng ta bắt đầu lập gia đình và sinh con vì vậy các khoản chi tiêu nhiều hơn và cần tiết kiệm nhiều hơn.
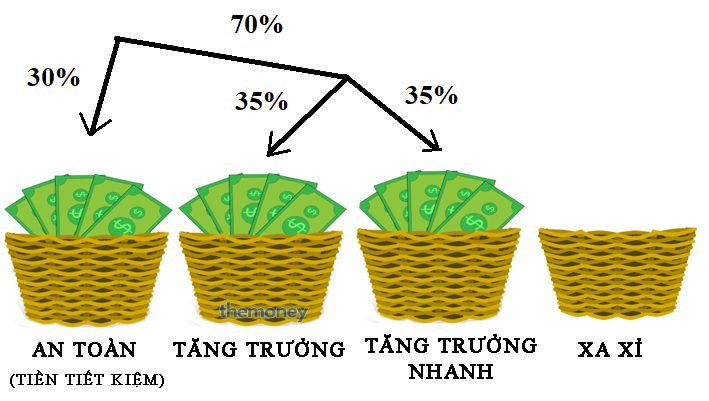
Với 3,6 triệu chúng ta sẽ chia như sau:
30% rổ an toàn: 1.080.000đ
70% rổ tăng trưởng và tăng trưởng nhanh: 2.520.000đ
- 35% rổ tăng trưởng: 1.260.000đ
- 35% rổ tăng trưởng nhanh: 1.260.000đ
Hiện tại chúng ta sẽ không bỏ tiền vào rổ xa xỉ, vậy khi nào chúng ta nên bỏ vào? Trong phần cuối của bài viết này, themoney sẽ hướng dẫn bạn khi nào thì nên bỏ tiền vào rổ xa xỉ nhé.
Nếu bạn 40-45 tuổi?
Tại Việt Nam, hầu hết các gia đình đều có 1-2 con, và trong số đó thì có 1 con vào học tiểu học. Lúc này chi phí cho học hành sẽ tăng lên.
Chúng ta buộc phải tăng số tiền tiết kiệm của mình lên để chăm sóc con cái nhiều hơn.
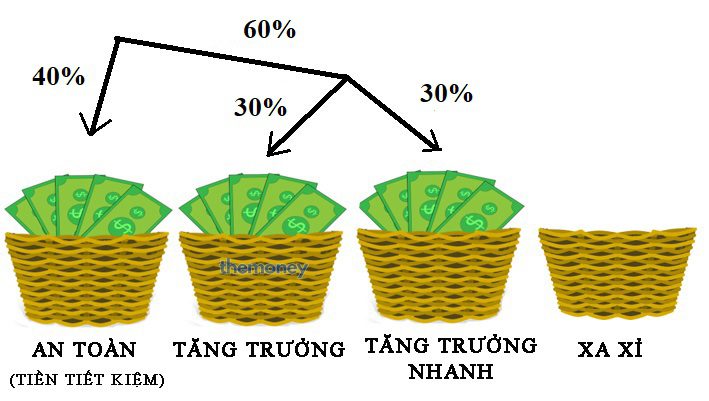
Với 3,6 triệu chúng ta sẽ chia như sau:
40% rổ an toàn: 1.440.000đ
60% rổ tăng trưởng và tăng trưởng nhanh: 2.160.000đ.
- 30% rổ tăng trưởng: 1.080.000đ
- 30% rổ tăng trưởng nhanh: 1.080.000đ
Nếu bạn 45-55 tuổi?
Khi bạn 45 thì con của bạn sẽ vào học cấp hai nếu bạn lập gia đình trước 30 tuổi. Nhưng themoney thấy hiện nay các bạn đa số đều lập gia đình sau 30 tuổi, nếu bạn có hai bé như vậy thì một bé sẽ học mầm non và một bé sẽ học tiểu học.
Chi phi lúc này cũng cao, nhu cầu tiết kiệm khi có con sẽ mỗi ngày một tăng khi tuổi của bạn đã lớn.
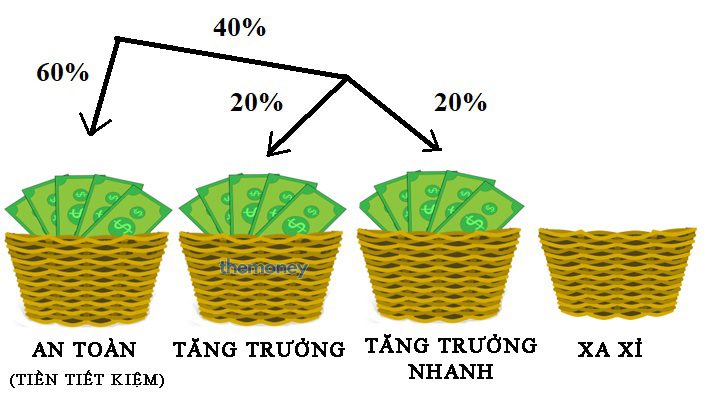
Với 3,6 triệu chúng ta sẽ chia như sau:
60% rổ an toàn: 2.160.000đ
40% rổ tăng trưởng và tăng trưởng nhanh: 1.440.000đ:
- 20% rổ tăng trưởng: 720.000đ
- 20% rổ tăng trưởng nhanh: 720.000đ
Nếu bạn trên 55 tuổi?
Hầu hết khi bạn đã trên 55 tuổi thì con bạn đang học đại học hoặc đã học xong đại học và đang tìm việc làm. Có nhiều trường hợp khi bước sang tuổi này thì con cái của bạn đang chuẩn bị lập gia đình.
Nếu ở nước ngoài thì sau con bạn 18 tuổi thì xem như bạn đã hoàn thành nghĩ vụ làm cha mẹ, những việc còn lại do con cái tự lo. Nhưng ở Việt Nam thì chúng ta thương con nên sau khi con cái lập được gia đình thì lúc đó mới gọi là hoàn thành nghĩ vụ làm cha mẹ. Nếu gia đình nào khá giả hơn thì có thể mua đất và xây nhà cho con cái.
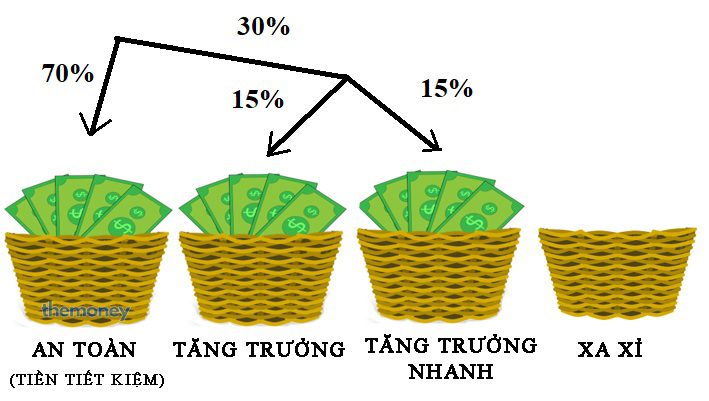
Vậy sau khi đã ngoài 55 tuổi chúng ta sẽ chia tiền vào 4 rổ như sau:
Với 3,6 triệu chúng ta sẽ chia:
70% rổ an toàn: 2.520.000đ
30% rổ tăng trưởng và tăng trưởng nhanh: 1.080.000đ
- 15% rổ tăng trưởng: 540.000đ
- 15% rổ tăng trưởng nhanh: 540.000đ
Phần dưới đây chắc nhiều bạn rất mong đợi, bởi vì trong những phần trên chúng ta toàn dùng tiền để tiết kiệm và đầu tư, không hề có một chú gì để hưởng thụ. Mặc dù chúng ta sống và hưởng thụ là một phần của cuốc sống.
Tái đầu tư như thế nào để có mức tăng trưởng vượt bật?
Tài đầu tư từ rổ tăng trưởng
Trong phần này chúng ta sẽ phân chia 80% lợi nhuận để tái đầu tư vào rổ tăng trưởng và trích ra một phần 20% lợi nhuận bỏ vào rổ xa xỉ. Có như vậy thì chúng ta mới có động lực để tiếp tục làm việc, tiếp tục tăng thu nhập để bỏ vào rổ tăng trưởng và có thêm nhiều nhiều lợi nhuận bỏ và rổ xa xỉ.
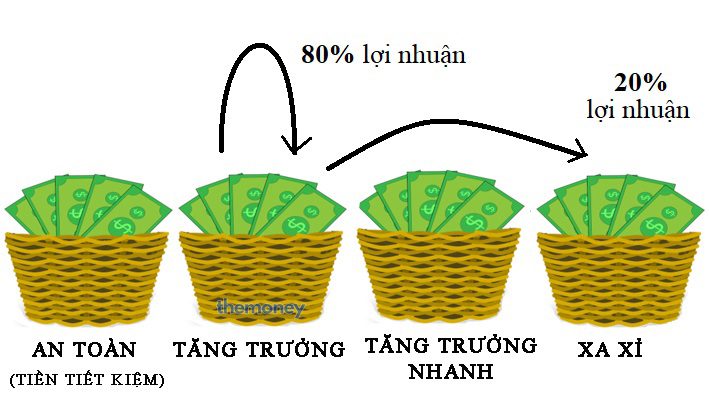
Ví dụ: Trong năm 2019 chúng ta đầu tư cổ phiếu, vàng và bất động sản có lợi nhuận được 100 triệu và chúng ta sẽ chia:
- 80% lợi nhuận dùng để tái đầu tư rổ tăng trưởng tưng đương: 80 triệu.
- 20% lợi nhuận chúng ta sẽ bỏ vào rổ xa xỉ: 20 triệu.
Tuy 20 triệu không nhiều, nhưng nếu bạn gia tăng tiền đầu tư vào rổ tăng trưởng thì lợi nhuận bỏ vào rổ xa xỉ sẽ ngày càng nhiều. Tiếp theo chúng ta sẽ tái đầu tư rổ tăng trưởng nhanh nhé.
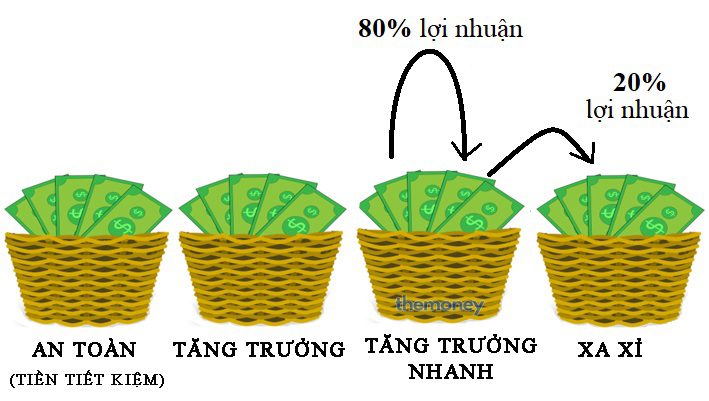
Chúng ta cũng áp dụng giống như rổ tăng trưởng, dành 80% lợi nhuận tái đầu tư vào rổ tăng trưởng nhanh và 20% bỏ vào rổ xa xỉ. Trong bài viết này có kham khảo nội dung trong sách “Bí quyết tay trắng thành triệu phú – Adam Khoo“. Bạn có thể đặt mua sách tại đây để biết được: Với phương pháp quản lý tài chính: 4 rổ tiền của Adam Khoo đã giúp themoney rất nhiều trong việc quản lý tài chính cá nhân. Hy vọng với bài viết này sẽ giúp ích được nhiều cho bạn. Trong những bài viết tiếp theo themoney sẽ hướng dẫn các bạn phương pháp chọn cổ phiếu tốt và cách định giá một cổ phiếu như thế nào để mua được giá lời. Hẹn gặp bạn ở nhưng bài viết tiếp theo nhé!
Tài đầu tư từ rổ tăng trưởng nhanh
Lời kết